✨ Resumen rápido
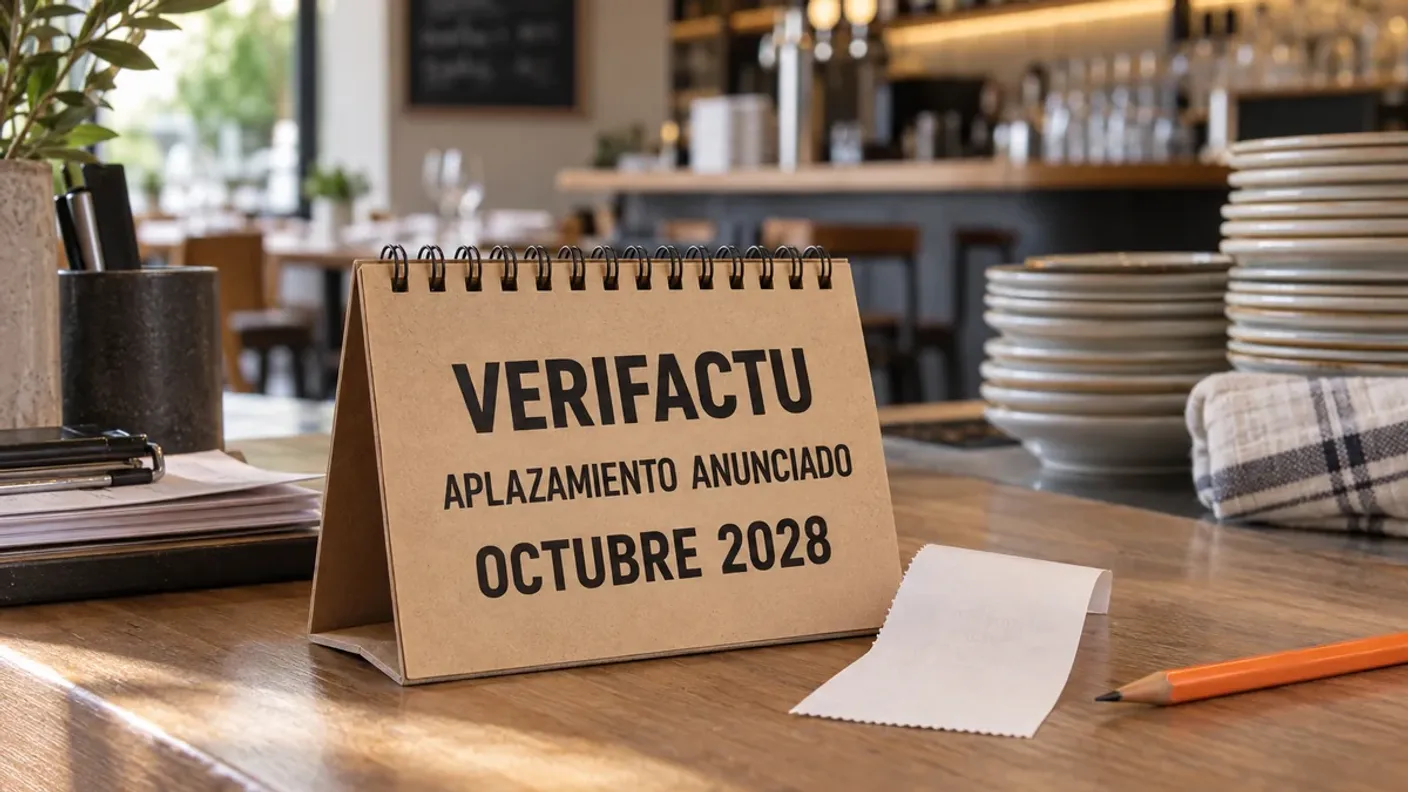
Hacienda ha anunciado un nuevo aplazamiento de Verifactu hasta octubre de 2028 para empresas y autónomos. La decisión, difundida el 5 de octubre de 2026, busca coordinar el programa que factura con la factura electrónica entre empresas y profesionales. Para bares y restaurantes cambia el calendario; la obligación permanece.
Puntos clave
- Hacienda anuncia octubre de 2028 como nuevo horizonte para Verifactu, tanto para empresas como para autónomos
- La orden publicada el 5 de octubre regula la factura electrónica B2B; no es, por sí sola, la modificación de los plazos de Verifactu
- Los restaurantes deben revisar las actualizaciones y el régimen aplicable con su proveedor y gestoría, sin confundir más tiempo con una exención
Hacienda ha anunciado un nuevo aplazamiento de Verifactu hasta octubre de 2028 para empresas y autónomos. La decisión, difundida el 5 de octubre de 2026, busca coordinar el programa que factura con la factura electrónica entre empresas y profesionales. Para bares y restaurantes cambia el calendario; la obligación permanece.
Europa Press recoge el anuncio y su alcance. Según la nota de Hacienda citada por la agencia, se mantendrán garantías técnicas equivalentes a las actuales. Después se revisarán las normas para acercar ambos sistemas.
Anuncio de aplazamiento y modificación publicada son pasos distintos. El reglamento y la nota de la AEAT consultados aún muestran los plazos de 2027. El nuevo día exacto y las condiciones deberán confirmarse en la disposición que cambie ese calendario.
De enero y julio de 2027 al horizonte anunciado de octubre de 2028
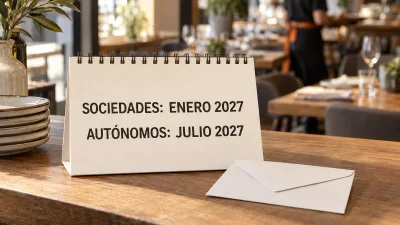
Hasta este anuncio, el reglamento de sistemas de facturación, en su disposición final cuarta fijaba el plazo de las sociedades incluidas en la norma: antes del 1 de enero de 2027. Para los demás obligados, incluidos los autónomos con actividad económica, el límite era antes del 1 de julio de 2027.
La nota de la AEAT sobre la ampliación de plazos, actualizada el 26 de marzo de 2026, conserva esas fechas en la consulta del 5 de octubre.
| Perfil del negocio sujeto al reglamento | Calendario que aún muestra el texto consultado | Nuevo horizonte anunciado |
|---|---|---|
| Restaurante que tributa por el Impuesto sobre Sociedades | Antes del 1 de enero de 2027 | Octubre de 2028 |
| Bar o restaurante de un autónomo | Antes del 1 de julio de 2027 | Octubre de 2028 |
El anuncio comprende ambos grupos. No permite fijar el 1 de octubre como día definitivo: ese detalle requiere la nueva norma.
Dos reformas relacionadas, con obligaciones diferentes
Verifactu regula los sistemas informáticos de facturación (SIF). La AEAT delimita su ámbito: la facturación exclusivamente manual, sin SIF, queda fuera. Word o Excel pueden constituir un SIF según sus funciones; no están exentos por su nombre.
La factura electrónica B2B, de business to business, regula el intercambio entre empresas y profesionales. Un restaurante puede estar afectado por ambas; cumplir una no acredita la otra.
La orden publicada en el BOE del 5 de octubre de 2026 es la Orden HAC/1028/2026 sobre la solución pública de facturación electrónica. Entra en vigor al día siguiente, el 6 de octubre.
Desde esa fecha se cuentan los plazos del Real Decreto 238/2026: doce meses para quienes superen ocho millones de euros de volumen de operaciones en el año natural anterior y veinticuatro meses para el resto.
El cómputo conduce al 6 de octubre de 2027 y al 6 de octubre de 2028 para la factura electrónica B2B, según el grupo. Son fechas de esa obligación, no una confirmación del día exacto del aplazamiento de Verifactu.
Para la hostelería hay otra diferencia: una comida facturada a una empresa y un ticket ordinario a un consumidor no tienen el mismo encaje. La regla B2B excluye las operaciones con facturas simplificadas ordinarias. Sí alcanza a las simplificadas cualificadas, que incluyen los datos que permiten al destinatario deducir el impuesto.
Un ticket simplificado no elimina los requisitos del programa que lo emite.
El contexto europeo es ViDA, la reforma del IVA digital. Sus obligaciones de comunicación digital para operaciones B2B transfronterizas comienzan el 1 de julio de 2030. Ese calendario europeo no modifica por sí solo el plazo español de Verifactu.
Más margen para revisar el TPV, sin dar por resuelta la adaptación
El retraso anunciado permite replantear el calendario de inversión y pruebas.
No acredita que el terminal punto de venta, o TPV, instalado cumpla. Antes de cambiar equipos debe comprobarse si basta con actualizar el programa.
En un local independiente, la revisión debe concretar qué versión necesita actualización, su compatibilidad y el coste. También conviene acordar soporte y recuperación ante una caída de conexión; el funcionamiento sin internet no acredita por sí solo cumplimiento.
En un grupo con varios locales, el inventario debe hacerse por NIF, territorio y régimen fiscal, incluida la posible exclusión por Suministro Inmediato de Información (SII). Quienes tributen bajo normativa foral deben revisar sus reglas específicas. Un piloto con responsables de operaciones y administración ayuda a comprobar el despliegue antes de extenderlo. Las pruebas deben registrar errores y quién los resuelve.
Para una dark kitchen, el aplazamiento no resuelve quién factura cada pedido directo o procedente de un agregador. Identificar el emisor, revisar su versión y declaración responsable, y conciliar devoluciones evita confundir integración de pedidos con adaptación fiscal.
En restaurantes con anticipos o menús de reserva, las pruebas deben incluir cancelaciones, abonos y factura final. Ensayar fuera del servicio y formar a sala permite revisar esos casos sin trasladar la prueba al cliente.
El productor emite una declaración responsable de su sistema. Eso no significa que Hacienda haya homologado cada programa.
El siguiente hito es la modificación del calendario de Verifactu
La comprobación pendiente es la disposición que formalice el nuevo plazo. Debe precisar el día exacto, los sujetos afectados y las reglas de transición.
Después habrá que revisar los cambios técnicos anunciados y las instrucciones de la AEAT para los sistemas ya adaptados.
elDiario.es sitúa la noticia en la coordinación de ambas reformas. Una convocatoria electoral no modifica por sí sola una obligación fiscal. El contexto político se explica en el análisis previo sobre elecciones y Verifactu.
Fuentes revisadas el 5 de octubre de 2026. La gestoría debe confirmar el régimen y calendario de cada negocio.
Preguntas frecuentes sobre el retraso de Verifactu a 2028
¿Se retrasa Verifactu a octubre de 2028 también para las sociedades?
El anuncio recogido por Europa Press comprende empresas y autónomos. Incluye, por tanto, a las sociedades sujetas al reglamento, cuyo calendario anterior exigía adaptar el sistema antes del 1 de enero de 2027. La fecha exacta y el alcance jurídico deberán contrastarse con la disposición que formalice el nuevo plazo.
¿El anuncio establece una moratoria general de sanciones?
No permite afirmar que exista una moratoria general de sanciones. Un nuevo plazo para adaptar el programa y las obligaciones fiscales del negocio son cuestiones distintas. Hasta que se compruebe la modificación legal, no cabe prometer inmunidad frente a multas ni dar por suspendidos los deberes de expedir y conservar facturas.
¿El retraso permite dejar de usar un TPV ya adaptado?
El anuncio, por sí solo, no determina las condiciones para cambiar de modalidad o dejar de remitir registros. Un restaurante que ya utilice un sistema adaptado debe revisar su situación con proveedor y gestoría, atendiendo a las instrucciones vigentes de la AEAT y a las futuras reglas de transición que se publiquen.
¿Verifactu y la factura electrónica B2B afectan igual a los tickets?
No tienen el mismo objeto. Verifactu regula los sistemas y registros de facturación; la factura electrónica B2B se aplica al intercambio entre empresarios y profesionales, con exclusiones previstas para determinadas facturas simplificadas. Un ticket a un consumidor y una factura a una empresa requieren revisar obligaciones distintas, aunque se emitan desde el mismo TPV.
Referencias
- Europa Press: aplazamiento anunciado para empresas y autónomos
- elDiario.es: coordinación de Verifactu y factura electrónica
- BOE: Real Decreto 1007/2023, texto consolidado
- AEAT: nota informativa de plazos de marzo de 2026
- BOE: Orden HAC/1028/2026, publicada el 5 de octubre
- BOE: Real Decreto 238/2026, factura electrónica B2B
- AEAT: declaración responsable del productor
- AEAT: ámbito del reglamento y facturación manual
- Comisión Europea: calendario de ViDA