✨ Resumen rápido
Las elecciones no aplazan Verifactu automáticamente ni eliminan la obligación de adaptar el programa de facturación de un bar o restaurante. El anuncio de elecciones generales para el 29 de noviembre de 2026 abre un escenario político distinto; los plazos fiscales siguen siendo los publicados en el BOE mientras ninguna norma los modifique.
Puntos clave
- El calendario vigente sitúa la adaptación antes del 1 de enero de 2027 para contribuyentes del Impuesto sobre Sociedades y antes del 1 de julio para el resto de obligados incluidos en el reglamento
- Una convocatoria electoral no suspende esas fechas. Una modificación exigiría una disposición válida y publicada, con el alcance que establezca su texto
- La comprobación útil para un restaurante es documental: régimen fiscal, versión del software, declaración responsable del fabricante y planificación de las pruebas
Las elecciones no aplazan Verifactu automáticamente ni eliminan la obligación de adaptar el programa de facturación de un bar o restaurante. El anuncio de elecciones generales para el 29 de noviembre de 2026 abre un escenario político distinto; los plazos fiscales siguen siendo los publicados en el BOE mientras ninguna norma los modifique.
El 5 de octubre de 2026, La Moncloa anunció el adelanto electoral. Conviene distinguir ese anuncio de la publicación del decreto de convocatoria. Ninguno de esos pasos equivale a una prórroga del calendario de facturación.
Para la hostelería, la pregunta práctica es si conviene detener la adaptación del TPV, el terminal punto de venta. La respuesta depende de la norma aplicable y del estado del programa instalado, no de una encuesta ni de una promesa de campaña.
Los plazos de Verifactu para 2027 siguen publicados en el BOE
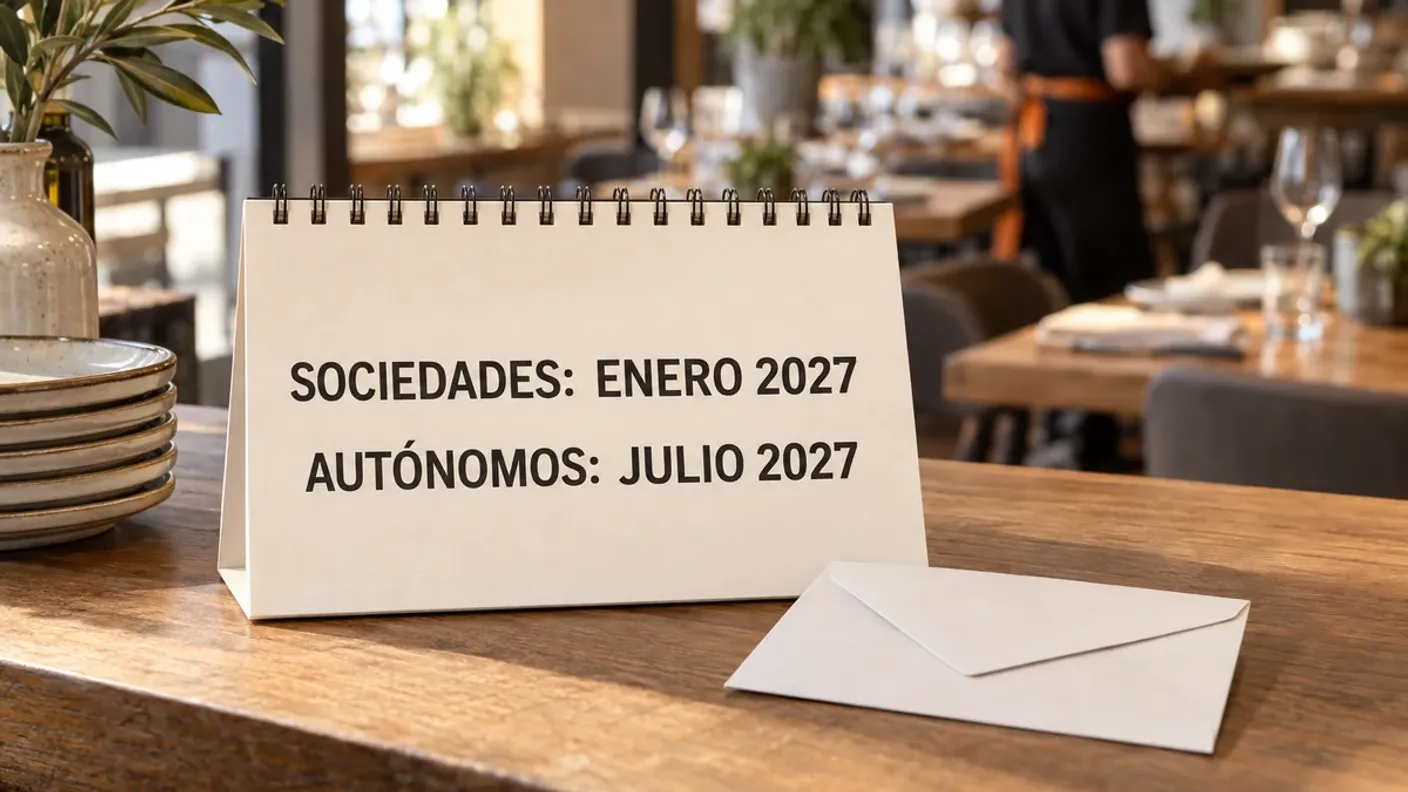
El calendario mantiene dos fechas, según el tipo de contribuyente sujeto al reglamento. La disposición final cuarta del Real Decreto 1007/2023, modificada por el Real Decreto-ley 15/2025, fija estas obligaciones:
| Situación habitual en hostelería | Fecha límite vigente de adaptación |
|---|---|
| Sociedad limitada sujeta al Impuesto sobre Sociedades e incluida en el reglamento | Antes del 1 de enero de 2027 |
| Autónomo con actividad económica incluido en el reglamento | Antes del 1 de julio de 2027 |
La AEAT explicó la ampliación en diciembre de 2025. El Congreso convalidó el Real Decreto-ley 15/2025 el 11 de diciembre de 2025. La disolución de las Cortes no deshace esa convalidación.
No todos los bares quedan sujetos a estas reglas. El reglamento excluye a quienes llevan sus libros de IVA mediante el Suministro Inmediato de Información. También hay reglas propias según el territorio.
En un grupo con varios negocios, comprueba cada NIF, régimen de IVA y territorio. Compartir marca o proveedor de TPV no garantiza que todos tengan la misma obligación.
Información contrastada el 5 de octubre de 2026. Una eventual prórroga deberá comprobarse en su norma publicada. Esta información general no sustituye la revisión de la gestoría sobre el régimen aplicable a cada negocio.
¿Puede un Gobierno en funciones cambiar el calendario?
Un Gobierno en funciones tiene limitaciones, pero afirmar que no puede adoptar ninguna medida nueva sería incorrecto. Según el artículo 21 de la Ley del Gobierno, el cese se produce tras las elecciones generales, entre otros supuestos. La convocatoria no implica por sí sola que el Ejecutivo entre inmediatamente en funciones.
Después del cese, el Gobierno continúa hasta la toma de posesión del siguiente. Su actividad se limita al despacho ordinario, con excepciones por urgencia acreditada o interés general justificado. También tiene prohibiciones expresas, como presentar proyectos de ley.
La Constitución regula los decretos-leyes y la Diputación Permanente: artículos 86 y 78. Esa vía exige una necesidad extraordinaria y urgente. Tiene límites y control parlamentario. Disolver las cámaras no impide toda medida nueva.
Enero sigue vigente; una norma posterior podría cambiarlo. Tampoco puede darse por hecha una prórroga de julio. El tiempo disponible, la negociación política y la justificación de una medida son cuestiones distintas de su aprobación efectiva.
Aplazar, derogar y suspender sanciones son decisiones distintas
Una modificación podría afectar a la fecha, al contenido de la obligación o al régimen sancionador. No son efectos intercambiables. Para interpretar un anuncio sobre Verifactu, estas son las preguntas que debe resolver el texto definitivo:
| Si se anuncia… | Qué hay que comprobar |
|---|---|
| Una prórroga | A qué contribuyentes alcanza y cuál es la nueva fecha |
| Una moratoria sancionadora | Si mantiene la obligación y qué conductas o periodos cubre |
| Una derogación | Qué disposiciones elimina y qué reglas siguen aplicándose |
| Una propuesta electoral | Si llega a convertirse en una norma publicada |
Un titular que diga «se retrasa Verifactu» puede ocultar diferencias entre sociedades y autónomos. Tampoco basta con encontrar una noticia antigua sobre el aplazamiento de 2025. La comprobación debe incluir la fecha de publicación, el precepto modificado y sus efectos.
La palabra moratoria merece especial cuidado: no permite concluir por sí sola que cualquier programa antiguo pueda seguir utilizándose. Esa conclusión dependería del alcance de una medida concreta. Mientras se estudia una propuesta, el plan de trabajo del restaurante debería conservar la fecha legal vigente como referencia.
Adaptar el programa y enviar registros a Hacienda son decisiones distintas
El programa de caja debe cumplir las reglas cuando llegue el plazo que le toque. La AEAT distingue dos modalidades válidas de cumplimiento: VERI*FACTU remite los registros de facturación a la Agencia Tributaria; NO VERI*FACTU los conserva y exige medidas adicionales de seguridad.
Conviene separar la obligación de adaptar el programa y la opción de enviar los registros a Hacienda. Para decidir sobre el programa de caja conviene preguntar qué opción ofrece y qué tareas quedan a cargo del negocio.
La prueba documental tampoco es un eslogan de «homologado por Hacienda». La certificación mediante declaración responsable corresponde al productor del sistema. Debe poder identificarse el programa y la versión a la que se refiere.
Un QR visible tampoco certifica por sí solo todo el sistema. La AEAT explica qué permite comprobar o comunicar ese código. Revisa también modalidad, versión y declaración responsable.
La guía de Verifactu para hostelería amplía el contexto operativo. Esta pieza se centra en el efecto del proceso electoral sobre el calendario, para no repetir una guía completa de implantación.
¿Actualizar el TPV, sustituirlo o mantener la adaptación?
Antes de comprar o posponer el cambio, identifica en qué situación está el negocio:
| Estado del programa | Siguiente paso |
|---|---|
| Ya dispone de versión adaptada y documentación correspondiente | Verificar la instalación y probar los cobros habituales |
| El fabricante ofrece una actualización compatible | Confirmar versión, equipos, coste, soporte y fecha de instalación por escrito |
| El fabricante no puede acreditar una solución para el plazo aplicable | Evaluar sustitución y preparar la migración con tiempo para probarla |
Una elección no convierte automáticamente un TPV antiguo en incompatible ni obliga por sí sola a comprar uno nuevo. Tampoco demuestra que una instalación concreta ya esté lista. Si finalmente cambia el plazo, los costes asumidos dependerán del contrato: no cabe asegurar que «no pierdes nada».
Qué comprobar según tu tipo de restaurante
Estas preguntas sirven para preparar la conversación con la gestoría y el proveedor. La prueba debe representar cómo factura realmente el negocio.
Bar o restaurante independiente
Equipos y actualización. Pide por escrito la versión adaptada, los equipos compatibles, el coste y el soporte.
Si tu TPV admite esa actualización, puede bastar con actualizar y verificar la instalación; sustituirlo requiere un diagnóstico previo.
Procedimiento ante incidencias. Acordad qué hacer ante una caída de conexión o una actualización fallida, quién atiende la incidencia y cómo se recuperan los registros según la modalidad contratada. Probad ese procedimiento fuera del pico de servicio.
No presupongas que cualquier funcionamiento sin conexión cumple los requisitos.
Grupo con varios locales
Régimen por negocio. Inventaría por NIF el régimen fiscal, el territorio, los locales y la versión que emite las facturas. La gestoría debe confirmar si corresponde enero, julio u otro régimen, incluida la exclusión por SII cuando proceda.
Despliegue y responsables. Haz inventario, prueba en un local piloto y registra los resultados antes de extender la actualización. Asigna quién valida el régimen fiscal, quién instala el software y quién acepta las pruebas de caja en cada local.
El piloto comprueba operativa; no sustituye la documentación del fabricante.
Dark kitchen o negocio de delivery
Emisión por canal. Identifica el emisor y el sistema de facturación de los pedidos directos y de cada agregador.
Distingue pedido, cobro, liquidación y factura; prueba una devolución para comprobar rectificaciones y evitar documentos duplicados.
Documentación del emisor. Un conector que reúne pedidos no acredita por sí solo la adaptación del sistema que factura. Pide la declaración responsable y la versión del programa emisor, y confirma con proveedor y gestoría qué documentos expide cada participante.
Restaurante gastronómico o fine dining
Anticipos y rectificaciones. Revisa con proveedor y gestoría los anticipos de reservas, las cancelaciones, las devoluciones y la factura final.
Prueba el tratamiento fiscal y operativo que corresponda, incluyendo cuentas divididas y rectificaciones.
Transición durante el servicio. Programa un piloto en una franja tranquila, forma al equipo de sala y encarga a sala y administración aceptar las pruebas antes del cambio.
Deja acordados el soporte y el procedimiento ante incidencias para el siguiente servicio.
Guarda los resultados y las incidencias de estas pruebas junto a la documentación de la versión instalada. Enseñar una demo distinta de la que utiliza el local no completa esa comprobación.
Próximos hitos: convocatoria, posibles normas y adaptación
Los hitos que cambian una decisión son la publicación de la convocatoria, una eventual modificación normativa y la fecha de adaptación que corresponda al negocio. Un resultado en las urnas no cambia por sí solo las reglas de facturación.
No hay fundamento para asegurar que una coalición concreta vaya a gobernar, que la investidura llegue entre enero y marzo o que el plazo de autónomos pase a 2028. Esas posibilidades no son instrucciones para gestionar la caja.
Antes de retrasar el cambio, la pregunta es: ¿existe una norma publicada que cambie el plazo de este contribuyente? Si no existe, el calendario de trabajo debe seguir alineado con 2027. Si aparece, habrá que revisar su alcance y actualizar la planificación con el proveedor y la gestoría.
Preguntas frecuentes sobre elecciones y Verifactu
¿Se puede aplazar otra vez Verifactu?
Sí podría modificarse mediante una disposición válida y publicada. Hoy no cabe dar por aprobada una nueva prórroga ni asegurar que enero sea inamovible. Hasta que una norma cambie el plazo aplicable al negocio, conserva ese plazo como referencia para la adaptación.
¿Los tickets de un bar quedan fuera por no ser facturas completas?
Los tickets que tienen la consideración de factura simplificada forman parte del concepto de factura del reglamento. El artículo 1 del Real Decreto 1007/2023 incluye facturas completas y simplificadas. Para un bar que cobra con software, el nombre coloquial del documento no permite excluirlo de la revisión del sistema de facturación.
¿Una declaración responsable sirve para cualquier versión del TPV?
La declaración responsable identifica el sistema de facturación y su versión. La documentación que describe la AEAT permite comprobar esa correspondencia; no debe sustituirse por una promesa genérica del vendedor. Si se instala otra versión, el restaurante debe pedir la documentación que le corresponda y confirmar con el fabricante qué configuración cubre.
¿Esta noticia cambia también la factura electrónica entre empresas?
Son calendarios distintos. El Real Decreto 238/2026 desarrolla la factura electrónica B2B. La Orden HAC/1028/2026, publicada el 5 de octubre, entra en vigor el día siguiente y abre el cómputo: 12 meses para empresarios y profesionales con volumen de operaciones superior a ocho millones de euros y 24 meses para el resto, conforme al real decreto. No son las fechas de enero y julio de Verifactu; cada régimen debe revisarse por separado.
Referencias
- La Moncloa anunció el adelanto electoral
- disposición final cuarta del Real Decreto 1007/2023
- AEAT explicó la ampliación en diciembre de 2025
- Congreso convalidó el Real Decreto-ley 15/2025 el 11 de diciembre de 2025
- artículo 21 de la Ley del Gobierno
- Constitución regula los decretos-leyes y la Diputación Permanente
- AEAT distingue dos modalidades válidas de cumplimiento
- certificación mediante declaración responsable corresponde al productor del sistema
- AEAT explica qué permite comprobar o comunicar ese código
- Real Decreto 238/2026 desarrolla la factura electrónica B2B
- Orden HAC/1028/2026, publicada el 5 de octubre